Pagamenti digitali: cosa sono e come funzionano
Pagamenti digitali: cosa sono e come funzionano
I pagamenti digitali consentono di acquistare beni e servizi attraverso strumenti elettronici, senza utilizzare direttamente il contante. Ne fanno parte operazioni ormai molto comuni, come pagare con una carta in negozio, effettuare un bonifico tramite home banking, pagare attraverso un wallet digitale, come come Apple Pay, Samsung Wallet, Google Pay , Huawei Pay o effettuare pagamenti verso la Pubblica Amministrazione tramite pagoPA.
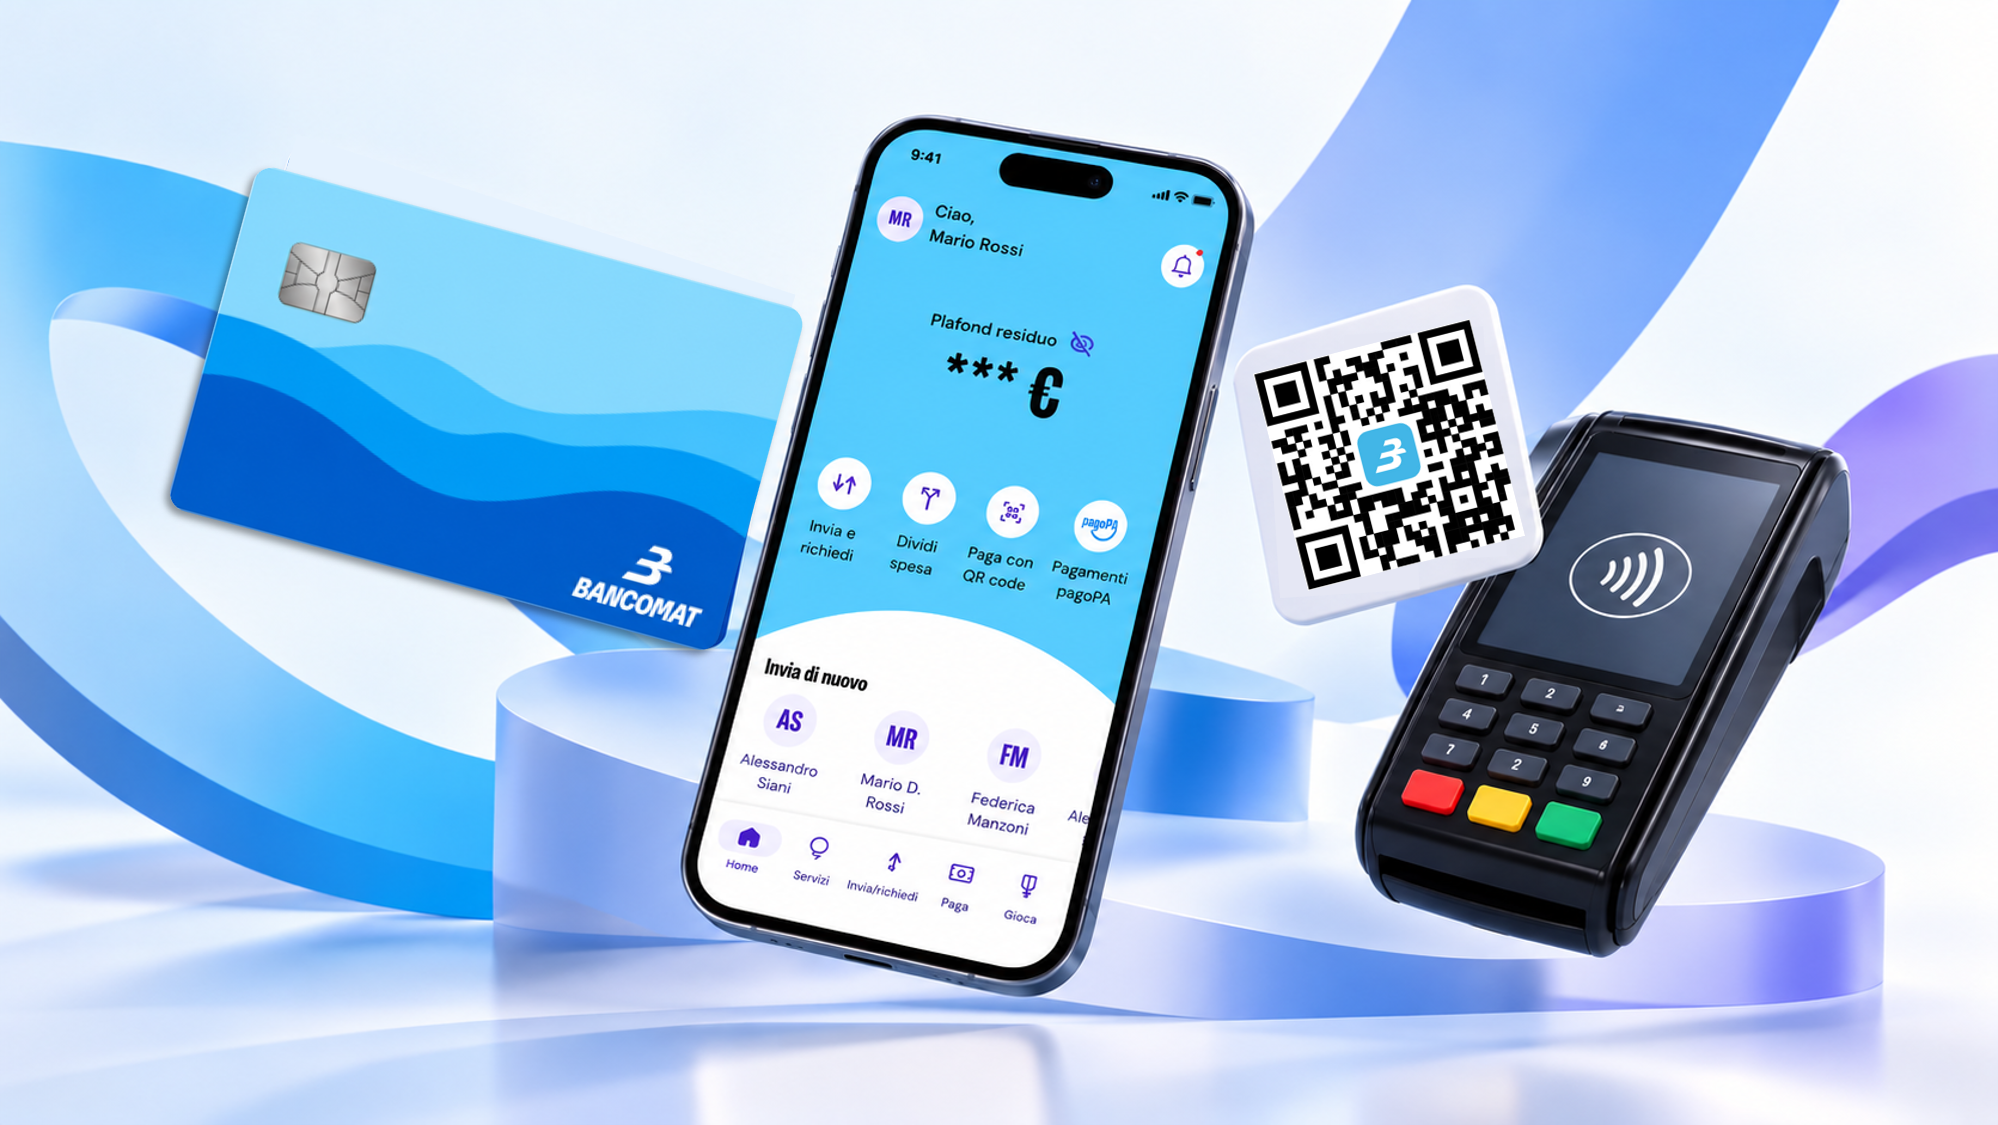
Tra i servizi che abilitano diverse tipologie di pagamenti digitali c’è BANCOMAT Pay, che collega il numero di telefono al conto corrente e consente, tramite smartphone, di effettuare pagamenti online, in negozio e verso la PA. Il servizio consente inoltre di inviare e ricevere denaro tra privati (P2P)
Le modalità possono essere diverse, così come le tecnologie utilizzate per autorizzare e gestire le transazioni. Vediamo quindi cosa sono i pagamenti digitali, quali sono i principali metodi e come funzionano.
Cosa sono i pagamenti digitali
I pagamenti digitali sono operazioni di pagamento effettuate attraverso strumenti e sistemi elettronici, senza lo scambio diretto di contante. Rientrano quindi in questa categoria tutte le transazioni in cui il pagamento viene avviato e gestito digitalmente.
Possono avvenire in contesti diversi: in un negozio fisico, online, tramite un’app oppure attraverso il proprio conto bancario. Un pagamento digitale, infatti, non richiede necessariamente l’utilizzo di uno smartphone: anche una carta utilizzata al POS o un bonifico disposto tramite home banking sono esempi di pagamenti digitali.
La categoria comprende quindi strumenti e modalità differenti, accomunati dall’utilizzo di sistemi elettronici per effettuare e gestire la transazione e di tecnologie e sistemi di sicurezza pensati per proteggere i dati e le operazioni.
Pagamenti digitali: quali sono i principali metodi?
I metodi di pagamento digitale sono numerosi e permettono di effettuare acquisti utilizzando strumenti diversi, a seconda del contesto e delle esigenze dell’utente. Tra i principali rientrano carte di pagamento, bonifici, wallet digitali e sistemi di pagamento tramite app.
Carte di credito, di debito e prepagate
Le carte di pagamento possono essere utilizzate per effettuare acquisti in negozio, online e, quando abilitate, in modalità contactless. A seconda della tipologia cambia il modo in cui viene addebitato sul conto l’importo della transazione:
- con una carta di debito, l’importo viene addebitato direttamente sul conto corrente collegato;
- con una carta di credito, l’addebito sul conto corrente avviene successivamente alla data dell’operazione secondo le modalità e le tempistiche previste dal contratto dell’emittente;
- con una carta prepagata, è possibile utilizzare le somme disponibili ricaricate sulla carta.
Bonifici bancari
Il bonifico bancario consente di trasferire denaro direttamente dal proprio conto a quello del destinatario e può essere disposto attraverso servizi di home banking o app bancarie.
Si distingue principalmente tra bonifico ordinario e bonifico istantaneo. Nel primo caso, il trasferimento viene completato secondo i tempi previsti dal sistema bancario, generalmente entro uno o più giorni lavorativi. Il bonifico istantaneo, invece, permette di trasferire e rendere disponibile il denaro sul conto del destinatario in pochi secondi.
I costi e le condizioni applicate ai bonifici possono variare in base alla banca e al servizio utilizzato.
Wallet digitali
I wallet digitali, o portafogli digitali, sono applicazioni che permettono la digitalizzazione della carta, e di utilizzarla tramite smartphone, smartwatch o altri dispositivi compatibili. Tra i principali esempi troviamo Apple Pay, Samsung Wallet, Google Pay e Huawei Pay .
Pagamenti tramite app e QR code
Esistono sistemi che consentono di effettuare pagamenti direttamente tramite un’app, per esempio utilizzando un numero di telefono oppure scansionando un QR code.
Nel caso dei pagamenti tramite QR code, la scansione del codice consente di acquisire le informazioni necessarie per avviare la transazione, che viene poi verificata e confermata attraverso il servizio utilizzato.
Pagamenti digitali con BANCOMAT Pay
BANCOMAT Pay consente di effettuare diverse tipologie di pagamenti digitali direttamente tramite smartphone, collegando il numero di telefono al conto corrente. Il servizio può essere utilizzato per pagare nei negozi fisici, online e verso la Pubblica Amministrazione tramite pagoPA.
Per pagare online con BANCOMAT Pay, è sufficiente inserire il numero di telefono associato al servizio al momento del pagamento sul sito e-commerce dell’esercente abilitato e autorizzare l’operazione direttamente dall’app.
Pagamenti digitali con carta: come funzionano
Il pagamento digitale con carta segue alcuni passaggi principali. Quando il cliente avvia un pagamento, i dati necessari alla transazione vengono trasmessi in modo protetto ai sistemi coinvolti, che verificano l’operazione e, quando necessario, l’identità dell’utente. Il pagamento viene quindi autorizzato o rifiutato e il suo esito viene comunicato al cliente e all’esercente.
In questo processo intervengono diverse tecnologie e strumenti che permettono di trasmettere le informazioni, verificare l’identità dell’utente e proteggere i dati utilizzati durante la transazione.
I passaggi di una transazione digitale con carta
In generale, una transazione digitale con carta può essere descritta attraverso alcuni passaggi principali:
- il cliente sceglie il metodo di pagamento;
- i dati necessari vengono trasmessi attraverso sistemi protetti;
- quando previsto, il sistema identifica o autentica l’utente;
- la banca o il fornitore del servizio verifica l’operazione;
- il pagamento viene autorizzato oppure rifiutato;
- il cliente e l’esercente ricevono la conferma dell’esito.
L’autorizzazione del pagamento e il trasferimento definitivo del denaro non avvengono necessariamente nello stesso momento. In alcuni casi, infatti, la transazione viene prima autorizzata e solo successivamente viene completato il regolamento dei fondi.
Crittografia e tokenizzazione
La crittografia è una tecnologia che protegge i dati durante la loro trasmissione, rendendoli illeggibili a soggetti non autorizzati. Quando si effettua un pagamento con carta tramite un wallet digitale, le informazioni della carta possono essere sostituite da un codice digitale, chiamato token, utilizzato per completare la transazione. Il processo di tokenizzazione consente quindi di non utilizzare direttamente i dati della carta durante il pagamento.
NFC e pagamenti contactless
L’NFC (Near Field Communication) è una tecnologia che consente a due dispositivi compatibili di comunicare quando si trovano a distanza molto ravvicinata. Nei pagamenti contactless permette, per esempio, a una carta, uno smartphone o uno smartwatch di comunicare con il POS semplicemente avvicinandoli al terminale.
I pagamenti tramite QR code utilizzano invece una tecnologia differente: il codice viene generalmente scansionato tramite smartphone e consente di accedere alle informazioni necessarie per avviare il pagamento.
Autenticazione forte
Tra i sistemi utilizzati per proteggere i pagamenti digitali c’è l’autenticazione forte del cliente, o Strong Customer Authentication (SCA), prevista dalla normativa europea per verificare con maggiore sicurezza l’identità di chi effettua un’operazione.
La SCA si basa sull’utilizzo di almeno due elementi di verifica differenti, combinando per esempio qualcosa che l’utente conosce, come un PIN o una password, con qualcosa che possiede, come lo smartphone o la carta, oppure con una caratteristica personale, come l’impronta digitale o il riconoscimento facciale. Possono quindi essere utilizzati PIN, password o dati biometrici, con modalità che variano a seconda del tipo di pagamento e del servizio utilizzato.
Questo sistema si inserisce nel più ampio quadro di regole e standard europei per la sicurezza dei pagamenti, a cui devono attenersi i diversi soggetti coinvolti nella gestione e nell’erogazione dei servizi di pagamento. Un quadro normativo comune che rappresenta un’ulteriore garanzia per gli utenti, definendo requisiti e misure di sicurezza a tutela dei pagamenti e dei dati.
POS
Il POS (Point of Sale) non è un metodo di pagamento, ma uno strumento che consente all’esercente di accettare pagamenti digitali.
Il POS fisico è il terminale presente, per esempio, nei negozi e permette di accettare pagamenti con strumenti come le carte o wallet. Il POS mobile è una soluzione pensata per accettare pagamenti attraverso dispositivi portatili, mentre il POS virtuale consente di gestire pagamenti effettuati online.
Vantaggi dei pagamenti digitali
Tra i principali vantaggi dei pagamenti digitali ci sono la possibilità di effettuare transazioni in modo rapido e comodo anche online o a distanza e la minore necessità di utilizzare contanti.
Per i consumatori, le operazioni digitali permettono inoltre di tenere traccia dei pagamenti effettuati, controllare più facilmente le proprie spese e scegliere tra diversi strumenti in base alle proprie esigenze, riducendo al contempo i rischi legati alla gestione del contante, come furto o smarrimento.
Per aziende ed esercenti, i pagamenti digitali possono semplificare la gestione degli incassi, ridurre le attività operative legate alla gestione del contante e consentire l’integrazione dei pagamenti con e-commerce e sistemi gestionali.
Tempi, costi e condizioni delle transazioni possono tuttavia variare in base allo strumento e al servizio utilizzati.
Pagamenti digitali e sicurezza
La sicurezza dei pagamenti digitali dipende sia dalle tecnologie adottate per proteggere dati e transazioni sia dal comportamento dell’utente. Strumenti come crittografia, tokenizzazione, autenticazione a più fattori e notifiche delle transazioni contribuiscono a rendere più sicure le operazioni.
È comunque importante prestare attenzione a rischi come phishing, furto delle credenziali, siti falsi e utilizzo improprio dello smartphone: per questo è consigliabile non condividere PIN, password o codici OTP, utilizzare app e siti ufficiali, controllare importo e destinatario prima di confermare un pagamento e verificare regolarmente i movimenti.
Per approfondire le tecnologie, gli strumenti e le buone pratiche da adottare, scopri di più sulla sicurezza dei pagamenti digitali e su come prevenire le frodi.
Domande frequenti sui pagamenti digitali
Il bonifico è un pagamento digitale?
Sì. Un bonifico disposto tramite home banking o app bancaria è un pagamento digitale, perché il trasferimento di denaro viene avviato e gestito attraverso sistemi elettronici.
Il POS è un pagamento digitale?
No. Il POS non è un metodo di pagamento, ma lo strumento attraverso cui un esercente può accettare una transazione digitale, per esempio un pagamento effettuato con carta.
Si può pagare digitalmente senza carta?
Sì. È possibile effettuare pagamenti digitali senza utilizzare una carta, per esempio attraverso servizi collegati direttamente al conto corrente, come BANCOMAT Pay.



BANCOMAT hub
Chi siamoBrand manifestoLa leadershipComunicati stampaEventi & newsLe passioniLavora con noiDocumenti & Supporto
ContattaciPrivacy PolicyRegolamentiEtica, conformità e trasparenzaTermini e condizioniResta connesso


BANCOMAT S.p.A.
Sede Legale: Piazzale Luigi Sturzo 15, 00144, Roma
Uffici di Milano: Piazza Vetra, 17, 20123, Milano
Codice Fiscale 04949971008 - Partita IVA 09591661005
Iscrizione al Registro delle imprese di Roma
REA n. 1210597
Capitale sociale € 36.917.523,00 i.v.
La sicurezza delle Carte BANCOMAT è stata testata dal Politecnico di Torino. Scarica la perizia.

Brevetto registrato da BANCOMAT a livello italiano
